
黄浦区九批次的宅地刚上架,市场的预期已经被拉到满格。
原因无他,位置实在太核心了,老城厢腹地,周边新房单价早已站稳17万+/㎡。几乎所有人都默认,这块地锁定“地王”只是时间问题。毕竟在上海楼市,黄浦核心区的新房向来不缺买家。
但就是这样一个“不愁卖”的区域,眼下却出现了耐人寻味的一幕。
网房产近日在黄浦区实地走访时发现,距离该新地块不远处的几幅已出让宅地,仍是一片沉寂。围墙之内,旧改遗留的建筑尚未拆除,地上已长出杂草,现场看不到任何施工器械的踪影。
其中,有地块拿地至今已超过三年。
这并非个例。从复星蚂蚁的福佑地块,到上海城投的小东门项目,再到绿发的新梓园项目,这些曾经备受关注的宅地,在摘牌之后,似乎集体患上了“拖延症”。
这些躺在黄浦核心地段的地块,究竟在等什么?
Part.1
黄浦区的慢
先从上海城投小东门地块说起。
2024年10月,上海城投通过遴选拿到了黄浦小东门6幅地块,总价70.8亿元,总建筑面积约7.9万㎡,其中住宅部分约5.7万㎡。
这6幅地块分两个组团,包含住宅、商业和社区公共设施。东侧4幅在小东门街道中华路附近,规划了3栋高层和商业裙房;西侧2幅在豫园街道傅家街附近,以风貌别墅为主。
去年12月,其中235B-03地块先公布了规划方案,拟建2栋4F风貌别墅、2栋3F沿街商业。但此后,项目暂无进一步公开进展。
根据上海城投2025年年报,小东门项目原计划于2025年12月启动开发,预计2028年12月竣工,总投资105亿元。
但从目前进展来看,这一计划似乎并未如期兑现。网房产近日实地走访发现,地块目前尚未形成净地,原有房屋仍未拆除;同时,年报披露的新开工项目清单中,也未见小东门项目。
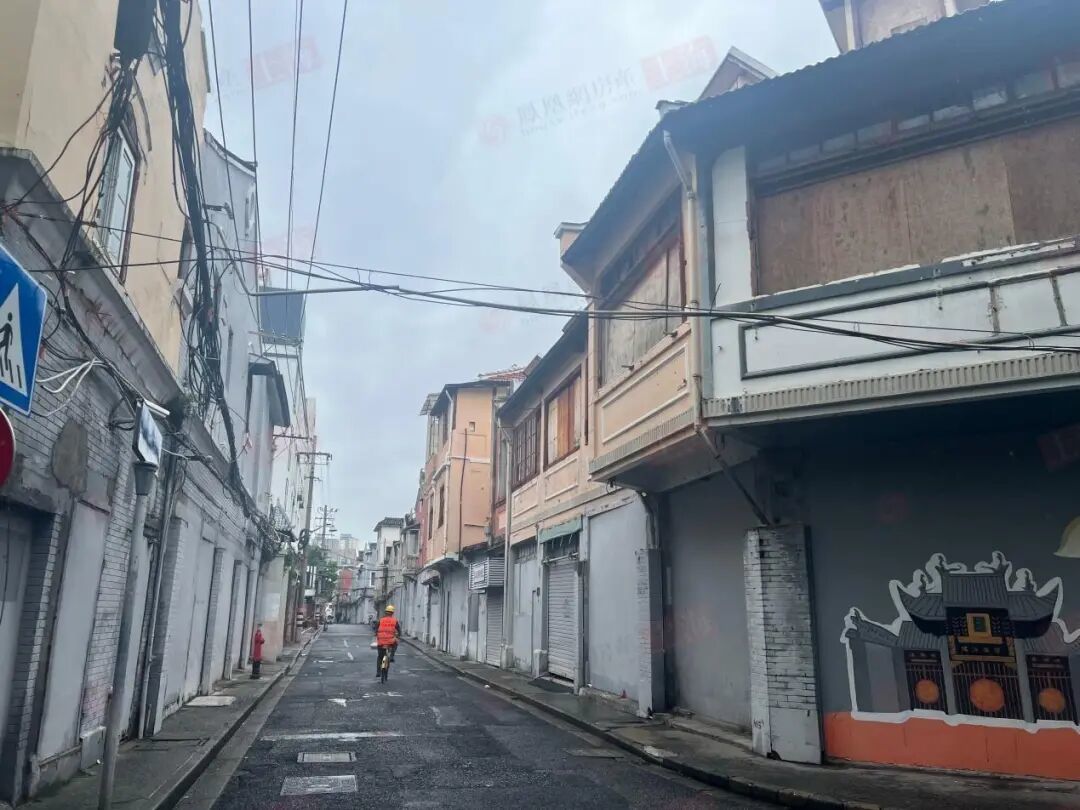
小东门地块实拍图,网房产摄于8月11日
同样慢的,还有复星蚂蚁豫园地块。
作为大豫园片区核心项目,福佑地块一共由16宗地块组成,总占地面积超10万㎡,合计建面约48.75万㎡,其中地上不超过17.85万㎡,地下不超过30.9万㎡。
2022年10月,复星旗下豫园股份和蚂蚁科技集团联合以129.3亿元拿下。但拿地之后,项目就陷入了较长时间的停滞期,至今尚未公布具体设计方案。
不过,市场上此前曾传出,项目里的商住别墅早在2023年底就开始销售,目前只剩少量;去年,也一度有消息称项目已经动工。
然而,网房产查询上海市房屋管理局公开信息发现,2023年至今的预售证记录中,并未找到该项目的备案信息。对于“福佑地块已经动工”的说法,实地走访后发现,现场正在推进的其实是豫园二期,即2015年复星系取得开发权的豫泰·确诚地块,与2022年拿下的福佑地块并非同一项目。
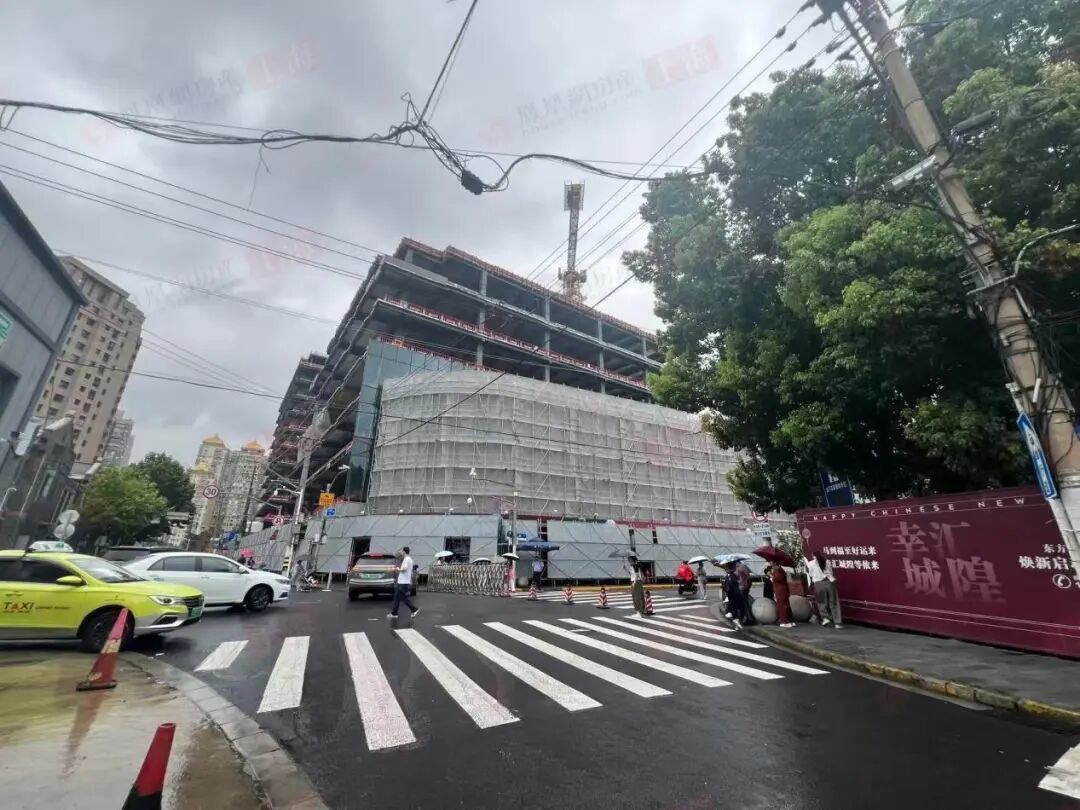
豫园二期实拍图,网房产摄于8月11日
而福佑地块本身,目前仍没有明显的开工迹象。地块内原有房屋尚未拆除,仅部分区域用绿网进行了围挡。
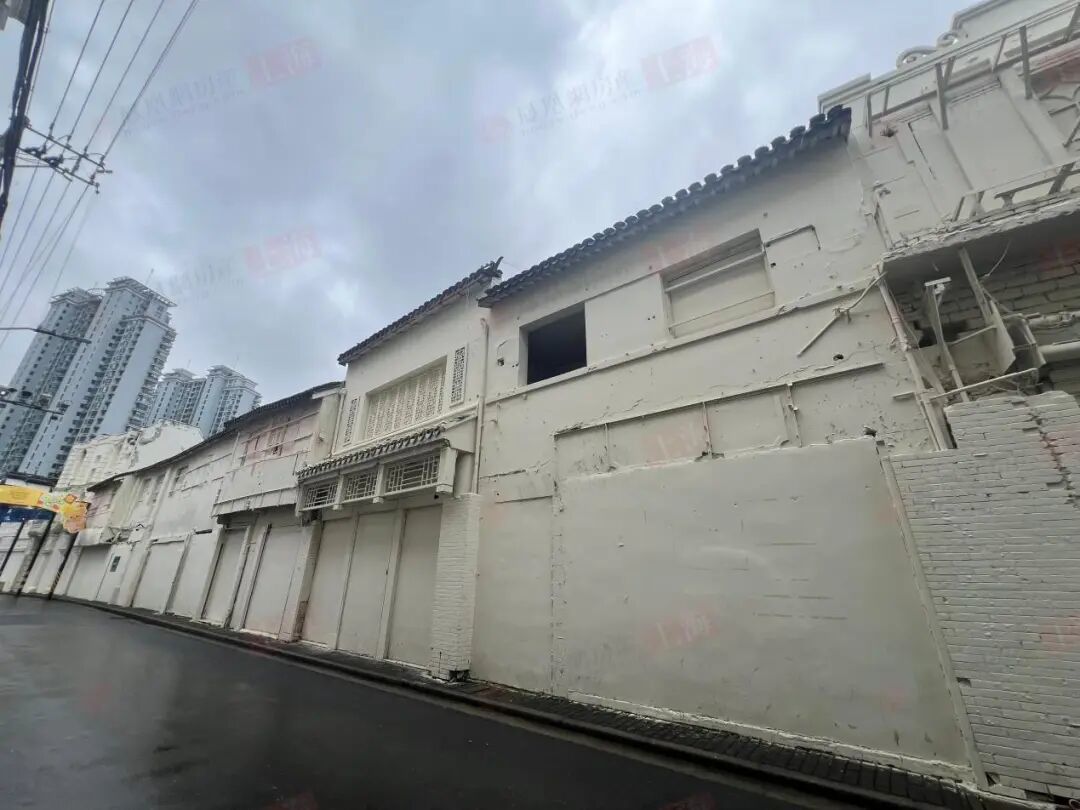
福佑地块实拍图,网房产摄于8月11日
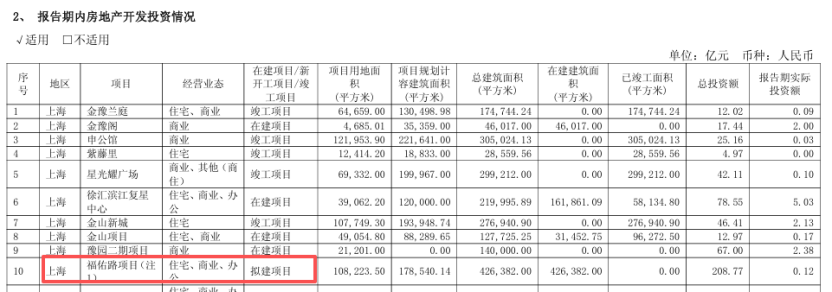
豫园股份2025年年报显示,福佑路地块仍为拟建项目,总投资205.59亿元,报告期内仅投入0.12亿元。
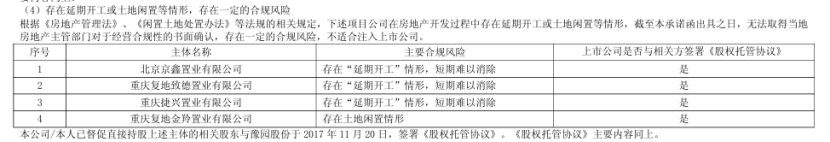
值得注意的是,从复星系过往年报来看,旗下部分项目也曾出现过延期开发的情况。比如,北京京鑫置业有限公司旗下项目曾被列为“延期开工”,重庆复地金羚置业有限公司也曾出现土地闲置情况。
Part.2
拿地不开工,究竟在等什么?
梳理这几个项目可以发现,它们都位于黄浦核心区,且多为旧改地块,其中部分还涉及历史风貌保护。
这或许也是部分项目推进较慢的原因之一。
风貌保护带来的规划审批要求,是其中一个绕不开的因素。
网房产此前也曾向相关规划部门人士了解这类项目的开发进度。对方提到,黄浦部分旧改地块涉及历史风貌保护,因此项目规划方案审批要求相对严格。
从新梓园的实际推进情况,也能看到这一点。
2023年4月,中国绿发以132.9亿元底价拿下乔家路地块A片区,其中新乔东对应的就是绿发·新梓园。如今,同一笔交易中的浦江园已经开盘,而新梓园仍未进入住宅主体施工阶段。
但项目并非完全没有动作。2024年9月,新梓园取得建筑工程施工许可证,不过对应的是梓园历史建筑修缮,而非新建住宅。此前实地走访时,现场房屋也尚未拆除。
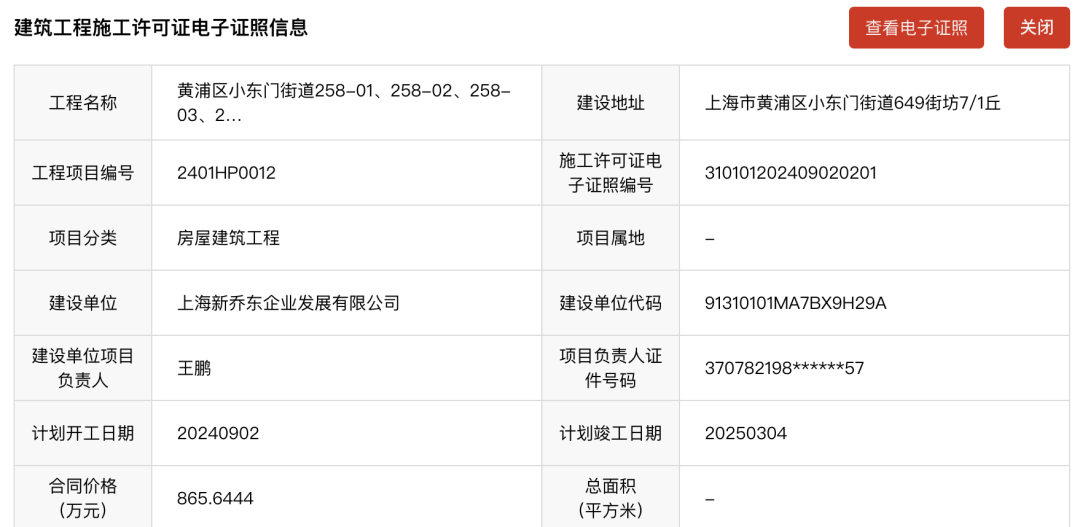
对于这类风貌地块来说,拿地之后还要经历更复杂的规划论证和审批,开发节奏自然不同于普通净地项目。
但风貌保护,并不能解释所有项目的开发节奏。另一个值得关注的因素,是开发商自身的推进节奏。
旧改地块的投资体量往往动辄百亿级别。小东门项目计划总投资105亿元,福佑地块更是达到205亿元。
以福佑地块为例,豫园股份2025年亏损近49亿元,复星系这几年也在持续收缩地产版图。在这样的背景下,福佑地块目前的开发节奏,也难免让市场产生一些联想。
小东门的情况,则更多能看到上海城投自身的开发节奏。2025年,上海城投全年新开工面积仅约14万㎡。
此外,项目最终何时入市,也可能与自身的销售节奏有关。
尤其是风貌别墅这类产品,客群相对有限,总价门槛也更高,前期蓄客通常需要更多时间。对于开发商而言,在正式入市前摸排市场需求,也是项目开发周期中的一部分。
Part.3
供应潮来了,慢开发还能从容多久?
黄浦区的新房供应,正在进入一个明显的密集期。
据统计,目前黄浦区有16个新房项目在售或待售,产品涵盖大平层、超高层、风貌别墅等多种形态,新天地、豫园、老西门、黄浦滨江构成了核心供应矩阵。
但这还只是开始。
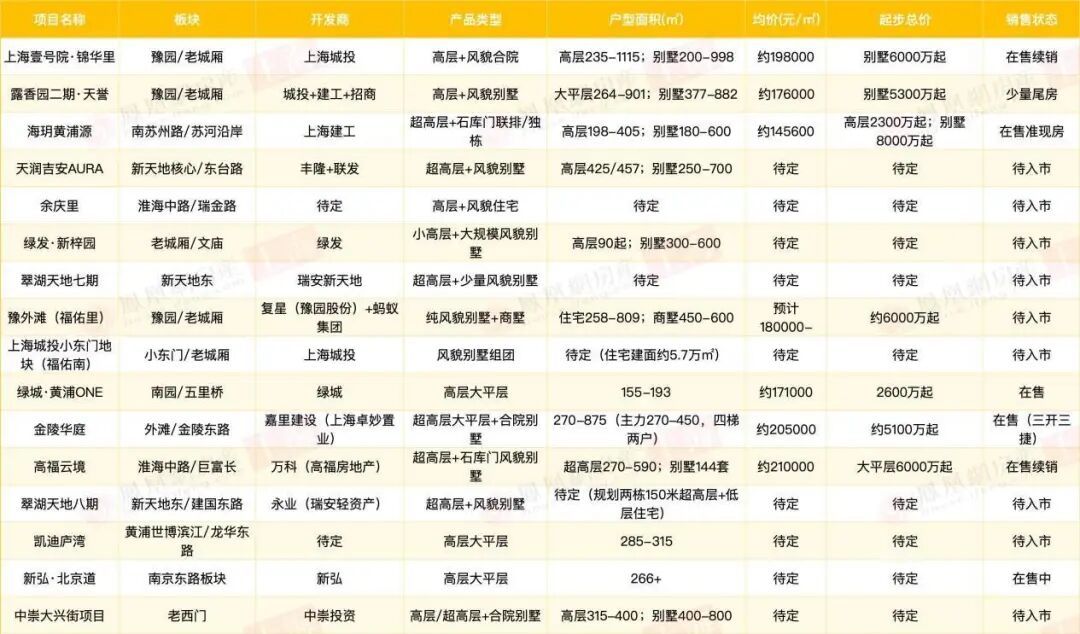
随着城市更新推进,土地还在持续释放。老城厢内及周边,中华路周边地块预计年内出让,546、547地块、金陵路203街坊、乔家路B/C片区、乔家路东北块、蓬莱路北块等也在推进。
再往外看,新闸路二期、厦门路地块、外滩源二期、166、167、168地块、150街坊、151街坊等,都有宅地规划;新天地还有西成里地块、266A-06地块。
世博浦西片区的规划也已落地,整体开发规模485万㎡,可开发建设用地约180万㎡,其中包含8幅涉宅用地,基本都是高层、超高层江景产品。
供应正在持续增加,黄浦楼市的选择也在变多。
这对已经拿地、却迟迟没有入市的项目来说,意味着竞争环境正在发生变化。
黄浦的高端购房需求依然有支撑,但并不是无限的。当风貌别墅、顶豪大平层等产品集中入市,客户的选择自然会更多。
先入市的项目,可以率先建立市场认知、锁定核心客群。后入市的项目,则需要面对已经形成的市场认知和客户比较。
更现实的问题,是产品和价格。
过去,黄浦核心区的稀缺性本身就是一种溢价。但当类似产品越来越多,地段之外,建筑、园林、户型等都会成为比较项。
价格同样如此。
前面的项目卖多少、去化如何,都会成为后来者的参照。一旦市场形成新的价格坐标,后进入的项目定价空间也会随之受到影响。
所以,对于这些已经拿地数年的项目来说,时间本身也正在成为一种成本。黄浦依然不缺买家,但当越来越多的新项目排队入场,留给“慢开发”项目的优势,可能正在变少。
道正网提示:文章来自网络,不代表本站观点。